智能座舱域控制器是面向汽车座舱系统的核心计算硬件。国内智能座舱域控制器销售收入扩张的底层逻辑,根植于整车电子电气架构的集中化转型。新能源车型的普及、消费者对多屏交互、车内感知与车机生态体验的诉求,持续推动主机厂把域控方案从高端车型向主流价位车型下放,带动配套定点范围持续拓宽,本土产业链在芯片适配、底层软件集成、整车适配工程能力上的成熟,进一步降低方案落地门槛,支撑销售收入的持续扩容。行业销售收入增长的约束因素同样突出,竞争内卷与技术路线变迁持续压缩盈利弹性,中长期增长节奏不再是单向上行。大量供应商集中在标准化平台方案层面开展竞争,硬件层面同质化明显,容易引发报价博弈,削弱单位订单的收益水平;芯片供给波动、车规安全与数据合规要求提升,持续抬高前期研发和验证投入,拉长项目回报周期。面向中央计算架构的长期演进路线,独立座舱域控的产品形态存在迭代调整压力,供应商需要在短期放量交付和长期技术路线布局之间平衡,这也决定了后续销售收入的分化会持续加剧,具备软硬件一体化能力、能够深度绑定主机厂长期平台规划的主体,更容易维持稳定的收入质量。
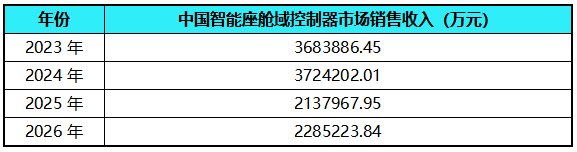
根据易商情报网发布《智能座舱域控制器市场现状及未来发展趋势研究报告》:2024、2025年中国智能座舱域控制器的市场销售收入分别为3724202.01万元、2137967.95万元,较上年下降42.6%。未来预计会呈现出持续增长的态势。到2030年中国智能座舱域控制器的市场销售收入达到2677922.02万元。
2023-2026年中国智能座舱域控制器市场销售收入
数据统计整理:易商情报网
国内智能座舱域控制器市场扩容的底层逻辑,来自整车电子电气架构集中化转型与车型配置下沉的共振,传统分散独立的座舱电子单元逐步整合为统一算力平台,域控方案不再局限于高端车型,持续向主流乘用车普及。新能源车型的产品竞争重心逐步转向车内交互体验,多屏联动、车内感知、语音与多模态智能功能的落地需求,持续拉动主机厂替换原有分布式方案,本土供应链在硬件集成、车规软件适配、整车项目工程化能力上的成熟,降低了方案落地门槛,支撑市场基础盘持续拓宽,市场扩张的核心动力来自配置渗透率的持续抬升。市场中长期的规模演化面临路线迭代与竞争格局的双重约束,增长节奏并非线性上行,行业内部的分化会持续加剧。标准化基础方案赛道参与者较多,硬件层面同质化容易引发价格竞争,压缩项目盈利空间,车规安全、数据合规、功能安全认证的要求持续抬高前期研发验证投入,拉长项目回报周期。面向中央计算架构的长期演进方向,独立座舱域控的产品形态存在迭代调整压力,未来一部分需求会被中央计算平台与区域控制器方案替代,市场增量机会将更多向具备软硬件一体化能力、能够深度绑定主机厂长期平台规划的供应商倾斜,市场整体规模的增长质量会显著分化。
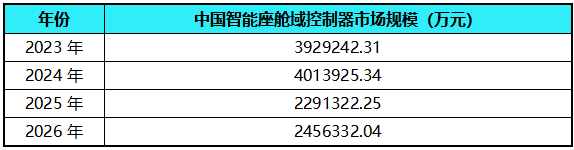
根据易商情报网发布《智能座舱域控制器市场现状及未来发展趋势研究报告》:2024、2025年中国智能座舱域控制器的市场规模分别为4013925.34万元、2291322.25万元,较上年下降42.9%。到2030年中国智能座舱域控制器的市场规模达到2842084.8万元。
2023-2026年中国智能座舱域控制器市场规模
数据统计整理:易商情报网

专业市场咨询机构
专业调研团队,专业数据库。
产学研一体化智囊平台
全领域智囊专家顾问5000+位
全产业链一站式服务
完善服务,无偿售后。
权威数据高效服务
权威、可靠、及时、高效、个性定制服务
ICP备案号:京ICP备17051902号-7 版权所有:易海商情报告网 京公网安备 11010502053046号
Copyright © 1994-2023 21cp.com All Rights Reserved.投稿邮箱:40922304@qq.com