2023-2030年是全球船舶电控行业新旧需求切换的关键周期,市场销售结构正在由传统新建船舶配套单一需求,转向新船配套+存量能效改造+智能化升级三轮驱动的格局。全球船舶电控设备销售节奏和全球造船周期高度绑定,2023-2025年受益于前期集装箱船、风电工程船订单集中交付,市场保持稳定销售体量;2026年后随着IMO碳强度规则全面落地,存量船舶改造需求持续释放,成为拉动电控设备销售收入增长的核心增量。中国船舶电控设备销售市场依托国内庞大造船产能持续扩容,国内销售收入分为两大板块,一是新造船配套市场,二是存量船舶改造市场。2023-2030年国内市场销售增长的核心逻辑,来自政策驱动的绿色船舶改造、智能船舶示范项目落地,叠加国产替代持续推进,本土电控厂商高附加值产品销售占比逐步提升,整体市场销售收入增速高于全球平均水平,但不同细分赛道分化明显,传统通用电控产品增长平缓,电力推进相关电控产品销售增速显著领先。
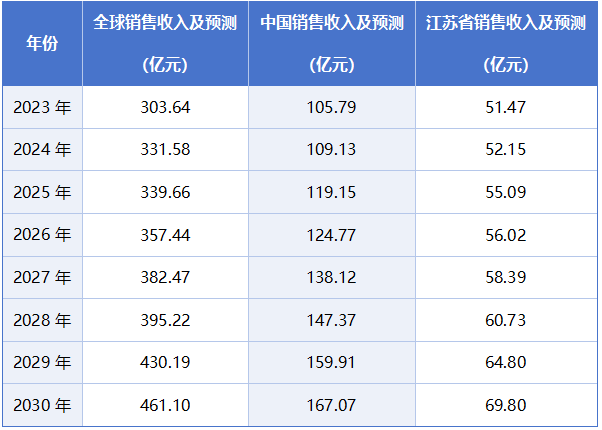
根据易商情报网发布的《船舶电控设备发展战略咨询报告》显示,2024-2025年,全球船舶电控设备销售收入分别为331.58亿元、339.66亿元;中国船舶电控设备销售收入分别为109.13亿元、119.15亿元;江苏省船舶电控设备销售收入分别为52.15亿元、55.09亿元;预测2030年全球、中国及江苏省船舶电控设备销售收入分别为461.10亿元、167.07亿元、69.80亿元。
2023-2030年全球、中国及江苏省船舶电控设备销售收入及预测
数据统计:易商情报网
全球船舶电控市场整体呈现总量稳步上行、结构加速迭代、壁垒持续分化的市场格局,2023-2030年市场驱动要素已经从传统造船周期切换为脱碳法规。国内船舶电控市场是全球最具活力的区域市场,市场体量伴随国内造船份额持续扩张,同时国产化替代主线贯穿2023-2030整个周期。另外国内市场还有一个独有特征,示范项目牵引作用突出,工信部、交通运输部绿色智能船舶专项项目,会率先搭载国产电控设备完成实船验证,验证通过后再逐步向商业化市场扩散,因此国内高端电控市场的商业化节奏,和示范船项目推进进度高度相关。国内市场短板在于行业标准协同、船级认证效率、第三方检测能力仍有待完善,制约国产电控设备规模化推广,但是长期方向明确,在国家产业链自主可控战略引导下,电控国产化率将持续稳步抬升。
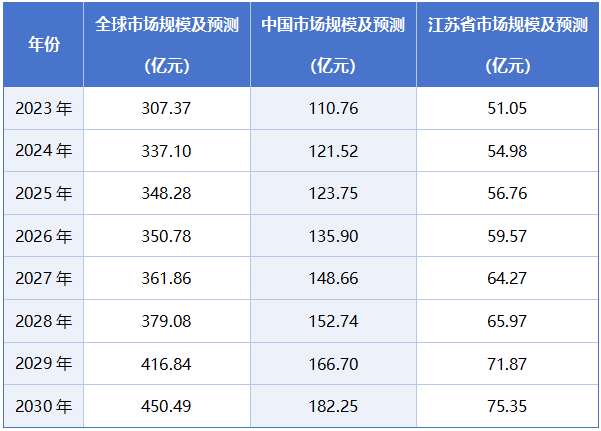
根据易商情报网发布的《船舶电控设备发展战略咨询报告》显示,2024-2025年,全球船舶电控设备市场规模分别为337.10亿元、348.28亿元;中国船舶电控设备市场规模分别为121.52亿元、123.75亿元;江苏省船舶电控设备市场规模分别为54.98亿元、56.76亿元。预测2030年全球、中国及江苏省船舶电控设备市场规模分别达450.49亿元、182.25亿元、75.35亿元。
2023-2030年全球与中国船舶电控设备市场规模及预测
数据统计:易商情报网

专业市场咨询机构
专业调研团队,专业数据库。
产学研一体化智囊平台
全领域智囊专家顾问5000+位
全产业链一站式服务
完善服务,无偿售后。
权威数据高效服务
权威、可靠、及时、高效、个性定制服务
ICP备案号:京ICP备17051902号-7 版权所有:易海商情报告网 京公网安备 11010502053046号
Copyright © 1994-2023 21cp.com All Rights Reserved.投稿邮箱:40922304@qq.com